

Tu seguro de inversión: ahorro a largo plazo con la protección de un seguro
Ahorrar con un objetivo, ya sea complementar tu jubilación, preparar un proyecto o dejar un capital a tu familia, no tiene por qué significar elegir entre rentabilidad y seguridad. Los seguros de ahorro e inversión combinan una inversión a largo plazo con la protección de un seguro de vida, y algunos de ellos cuentan con ventajas fiscales.
En SMS Seguros comparamos entre las principales aseguradoras del mercado para ayudarte a elegir el producto que mejor encaja con tu objetivo, tu plazo y el nivel de riesgo que estás dispuesto a asumir.
¿Qué es un seguro de inversión y cómo funciona?
Es un seguro de vida en el que vas acumulando un capital con aportaciones puntuales o periódicas. Al vencimiento, o cuando decides rescatarlo, recuperas el ahorro acumulado, y si fallece el asegurado, lo cobran sus beneficiarios.
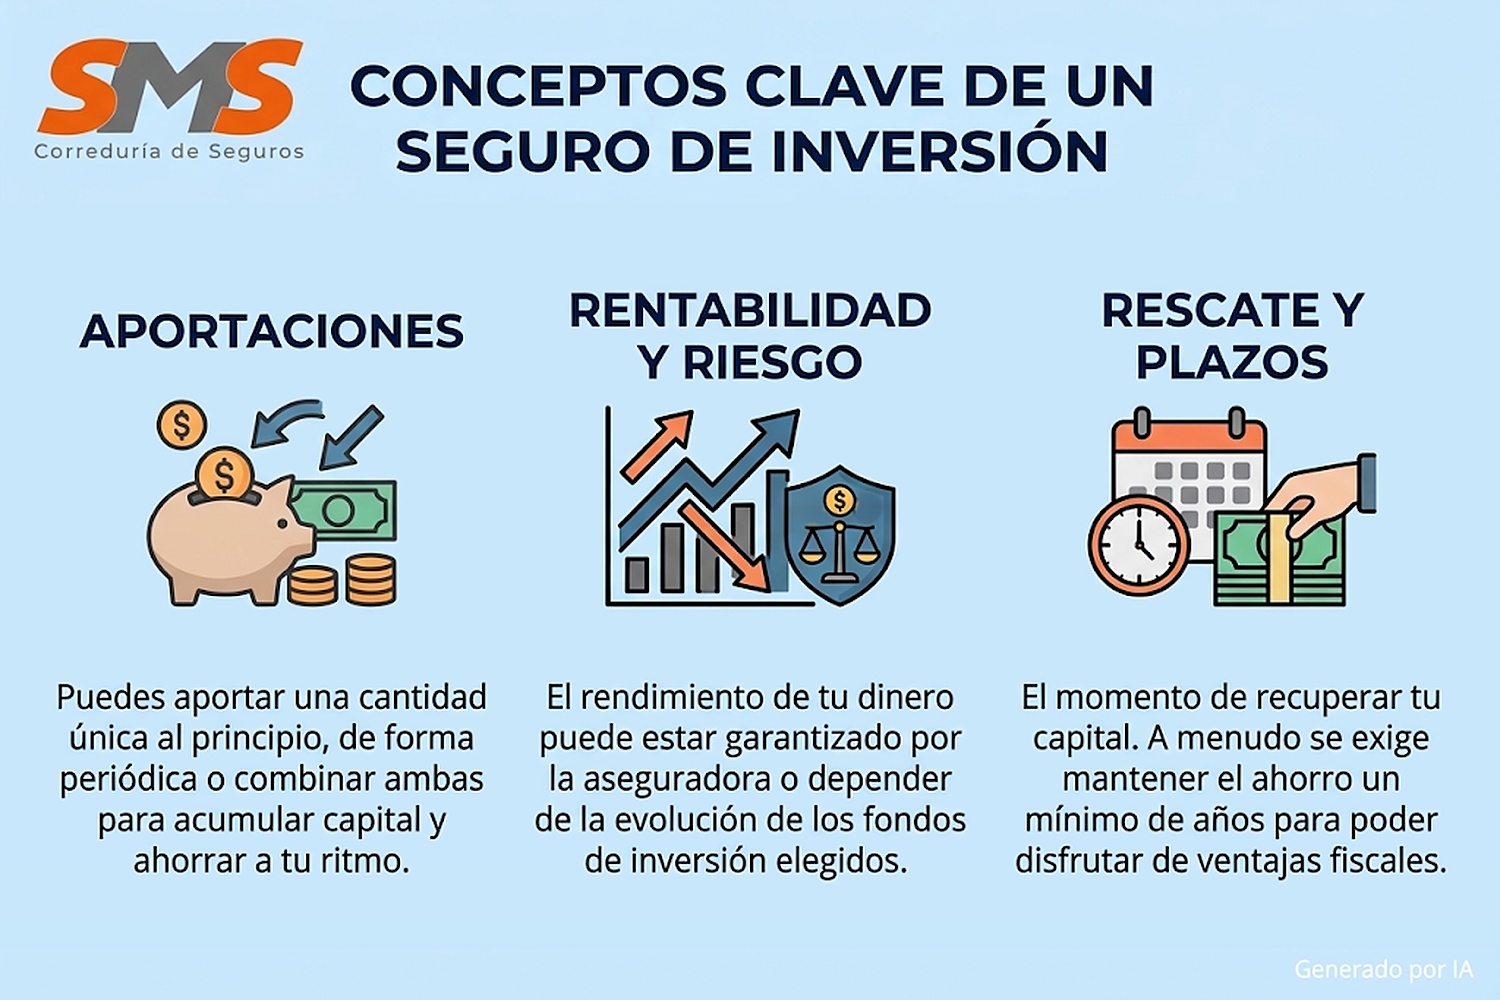
Para entender bien lo que contratas, conviene tener claros tres conceptos.
Aportaciones
Puedes aportar una cantidad única al principio, hacer aportaciones periódicas o combinar ambas fórmulas. Algunos productos fijan límites anuales de aportación para mantener sus ventajas fiscales.
Rentabilidad y riesgo
En algunos seguros la aseguradora garantiza un tipo de interés o el capital aportado. En otros, la rentabilidad depende de los fondos en los que se invierte y es el contratante quien asume el riesgo, lo que significa que el resultado puede ser mayor o menor, e incluso puede haber pérdidas.
Rescate y plazos
Es el momento en que recuperas tu dinero. Muchos productos exigen mantener el ahorro un mínimo de años para conservar sus ventajas fiscales, y retirarlo antes puede suponer perderlas.

 Generado por IA
Tipos de seguros de ahorro e inversión
Cada producto está pensado para un objetivo distinto. Estos son los más habituales.
Seguro de ahorro
Es un seguro de vida con el que acumulas un capital a medio o largo plazo, con una rentabilidad pactada con la aseguradora. Es la opción habitual para quien prioriza la seguridad sobre la rentabilidad.
PIAS (Plan Individual de Ahorro Sistemático)
Es un seguro de vida-ahorro pensado para convertir tu capital en una renta vitalicia, es decir, en un ingreso periódico para toda la vida. Si mantienes el ahorro al menos cinco años y lo cobras como renta, los rendimientos generados pueden quedar exentos. Actualmente se puede aportar hasta 8.000 € al año y 240.000 € en total.
SIALP (Seguro Individual de Ahorro a Largo Plazo)
Es un seguro de ahorro con una duración mínima de cinco años cuyos rendimientos pueden quedar exentos de tributación si lo mantienes durante todo ese tiempo.
Unit Linked
Combina seguro de vida e inversión en fondos. Ofrece más posibilidades de rentabilidad, pero también más riesgo, porque el resultado depende de los mercados.
PPA (Plan de Previsión Asegurado)
Es un producto de ahorro para la jubilación con una fiscalidad parecida a la de los planes de pensiones, en el que las aportaciones pueden reducir la base imponible dentro de unos límites anuales. El dinero solo se puede recuperar en circunstancias concretas, como la jubilación.
Lo que conviene saber sobre la fiscalidad
Las ventajas fiscales son uno de los motivos por los que muchas personas eligen estos productos, pero dependen de cumplir unos requisitos y pueden cambiar con la normativa. Por eso te las explicamos previamente.
Los plazos
Tanto en el PIAS como en el SIALP, las ventajas fiscales exigen mantener el producto al menos cinco años. Si se rescata antes de tiempo, los rendimientos tributan según la normativa vigente.
Los límites
Cada producto tiene un límite de aportación para conservar la ventaja fiscal, y conviene tenerlo en cuenta si ya tienes otros productos de ahorro.
La forma de cobro
En el PIAS, la exención se aplica si cobras en forma de renta vitalicia. La renta que cobras después tributa solo en una parte, que disminuye con la edad.
¿Para quién puede ser una buena opción?
Depende de tu objetivo, tu plazo y tu perfil de riesgo. Estas son algunas situaciones habituales.
Si quieres complementar tu pensión
Los productos que acaban en una renta vitalicia o en un capital para la jubilación son una forma de sumar a la pensión pública, con un horizonte de muchos años.
Si ahorras para un proyecto a medio plazo
Si sabes que no vas a necesitar el dinero durante al menos cinco años, algunos productos permiten sacar partido a ese plazo con una fiscalidad favorable.
Si quieres dejar un capital a tu familia
Al ser seguros de vida, designas a tus beneficiarios, de modo que el capital llega a quien tú elijas, y puede tener un tratamiento diferente al de otros ahorros en caso de fallecimiento.
Lo que conviene revisar antes de contratar
Un seguro de inversión se elige por sus condiciones, no solo por la rentabilidad que se anuncia.
El nivel de riesgo
Antes de contratar debes saber qué parte del capital está garantizada y cuál depende de los mercados. Cada producto incluye un documento con sus características, riesgos y costes que te explicamos con calma.
Los costes
Las comisiones y gastos reducen la rentabilidad real y varían mucho entre productos y compañías, por eso es importante compararlos.
Las penalizaciones y el plazo
Conviene saber cuánto tiempo debes mantener el ahorro y qué ocurre si necesitas rescatarlo antes, tanto en cuanto a posibles penalizaciones como a ventajas fiscales.
Las mejores aseguradoras en un solo lugar
En SMS Seguros trabajamos de forma independiente como correduría de seguros. Eso significa que no nos debemos a una sola compañía, sino a ti. Analizamos las propuestas de las aseguradoras de prestigio con las que colaboramos para seleccionar la opción más adecuada a tu objetivo, tu plazo y tu perfil de riesgo.
También nos encargamos de leer la «letra pequeña» de cada producto, como los costes, las garantías y las condiciones de rescate, para que sepas exactamente qué estás contratando y no haya sorpresas.