

Uno de los momentos de mayor tensión al firmar un préstamo hipotecario llega cuando el gestor de la sucursal pone los papeles sobre la mesa: «Si contratas nuestro seguro de vida, te bonificamos el tipo de interés» o, en el peor de los casos, «Sin nuestro seguro, la operación no se aprueba».
La realidad: no estás obligado por ley a contratar el seguro de vida con tu banco. Optar por un seguro de vida hipoteca con correduría no solo es un derecho amparado por la legislación española, sino la vía más eficaz para evitar pagar de más año tras año.
Qué dice la Ley de Crédito Inmobiliario
La entrada en vigor de la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario marcó un antes y un después en la protección del consumidor frente a las entidades bancarias:
Prohibición expresa de ventas vinculadas (Artículo 17 de la Ley 5/2019)
El banco no puede condicionar la concesión del préstamo hipotecario a la contratación obligatoria de productos financieros propios.
Exigencia de seguro vs. libertad de elección
El prestamista puede requerir la suscripción de un seguro de amortización de préstamo o de daños para cubrir la garantía, pero el cliente tiene libertad absoluta para elegir con qué aseguradora o mediador contratarlo.
Obligación legal de aceptar pólizas alternativas
Si presentas una póliza gestionada por una correduría de seguros independiente con coberturas equivalentes a las solicitadas, el banco está obligado por ley a aceptarla.
Prohibición de comisiones y penalizaciones
La entidad bancaria no puede cobrar gastos ni comisiones de revisión por verificar la póliza externa, ni empeorar las condiciones financieras básicas pactadas en la oferta vinculante.
Banco vs. Correduría independiente: diferencias clave
A menudo se asume que la bonificación en el tipo de interés (un 0,10% o 0,20% en el diferencial) compensa aceptar la póliza del banco. Sin embargo, al desglosar números y letra pequeña, la diferencia económica y de cobertura es evidente:
| Criterio | Seguro con el Banco | Seguro de Vida Hipoteca con Correduría (SMS) |
|---|---|---|
| Coste de la prima | Hasta un 30% – 80% más caro respecto al mercado libre. | Tarifas competitivas comparando entre las mejores aseguradoras del país. |
| Impacto de bonificación | El sobreprecio de la prima supera el ahorro de la rebaja del tipo de interés. | El ahorro anual en prima compensa ampliamente la pérdida del diferencial. |
| Modalidad de cobro | Frecuente imposición de Prima Única Financiada (PUF), generando intereses hipotecarios. | Pago periódico fraccionado (anual, semestral o mensual) sin sumar deuda al préstamo. |
| Coberturas y capital | Enfocado en cubrir la deuda con el banco. Gestiones complejas si existe remanente. | Póliza personalizada: liquida la hipoteca y garantiza capital directo para tus herederos. |
| Defensa en siniestro | El banco actúa como distribuidor cautivo de su propia aseguradora. | Asesoramiento independiente: la correduría defiende tus intereses ante la aseguradora. |

 Generado por IA
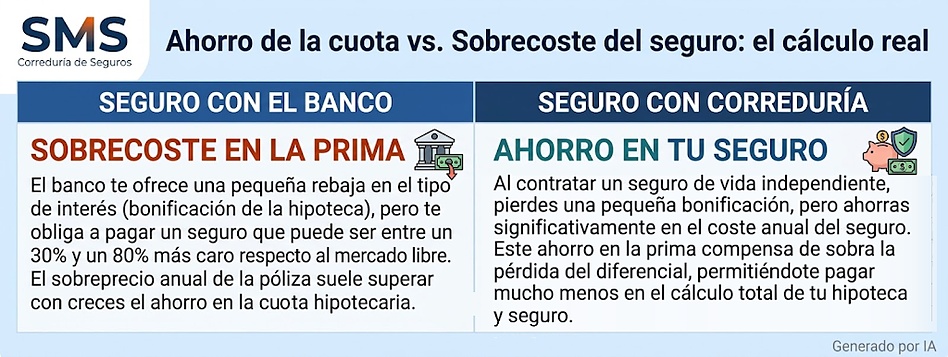
¿Compensa perder la bonificación bancaria? Los números reales
El argumento comercial del banco siempre apela a la reducción de la cuota mensual. Analicemos un caso práctico representativo de mercado:
Préstamo hipotecario: 180.000 € a amortizar en 25 años.
Bonificación ofertada: Rebaja del 0,20% en el tipo de interés nominal.
Ahorro en la cuota hipotecaria anual: Aprox. 250 € al año.
Prima anual del seguro en el banco: 680 €/año (frecuentemente inflada por márgenes bancarios o estructurada en Prima Única Financiada que genera más intereses).
Prima anual en correduría independiente: 290 €/año por idéntico capital y coberturas ampliadas.
Ahorro directo en la póliza con correduría: 390 € al año.
Balance neto: Contratando con una correduría independiente ahorras 140 € netos al año, incluso perdiendo la bonificación del 0,20% en el préstamo. Con el paso de los años, a medida que la edad avanza, las tarifas del banco se encarecen exponencialmente, haciendo que la brecha de ahorro supere fácilmente los 10.000 € en el conjunto de la hipoteca.
¿Ya firmaste con el banco? Pasos para cancelar y cambiar de póliza
No estás atado a la entidad bancaria de por vida. El marco legal de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro ampara tu derecho a no renovar la póliza:
Revisar el vencimiento anual (Artículo 22 de la Ley 50/1980)
Las pólizas se renuevan de forma anual. Es imprescindible notificar la no renovación por escrito con al menos un mes de antelación a la fecha de vencimiento.
Diseño de la póliza de reemplazo
En nuestra correduría emitimos el nuevo seguro con el capital pendiente exacto y la cláusula de cesión de derechos o designación de beneficiario a favor del banco por el saldo vivo de la deuda.
Notificación formal a la entidad
Se remite el escrito de baja junto con el certificado de cobertura de la nueva póliza.
Para conocer más sobre cómo proteger a tu familia sin pagar de más, consulta nuestra sección de seguros personales y patrimoniales o solicita una revisión gratuita de tus pólizas actuales.
¿Quieres saber cuánto puedes ahorrar en tu seguro de vida hipotecario?
En SMS Seguros analizamos las condiciones de tu préstamo hipotecario y comparamos tu póliza actual con las principales aseguradoras independientes sin ningún compromiso.
- 📞 Teléfono: 91 422 55 00
- ✉️ Correo electrónico: info@sms-seguros.es
- 🌐 Página web: sms-seguros.es